市場動向
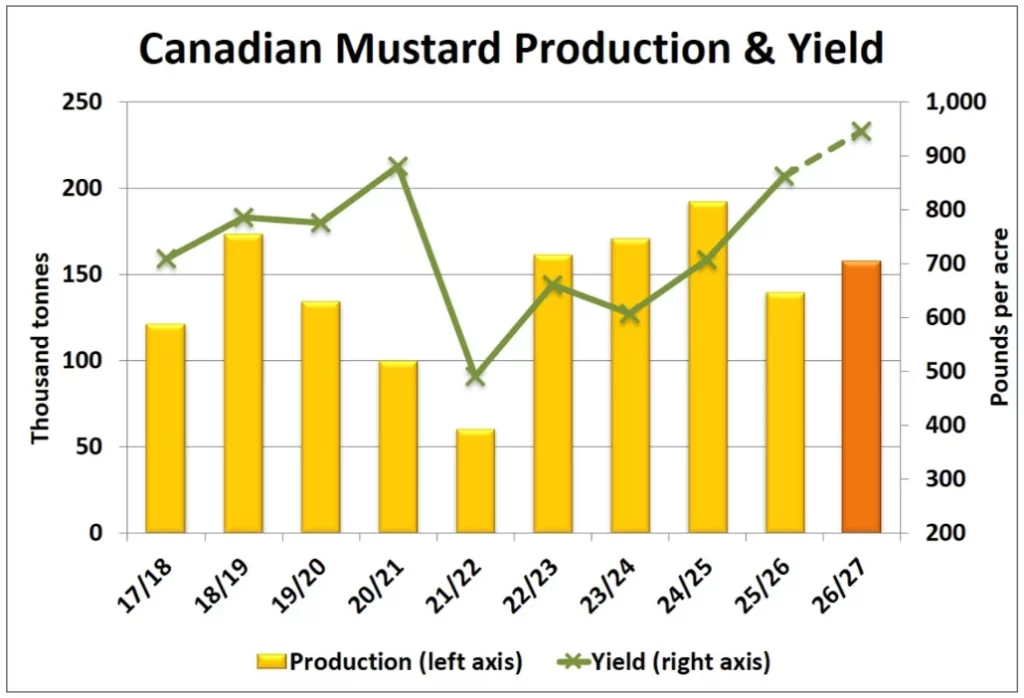
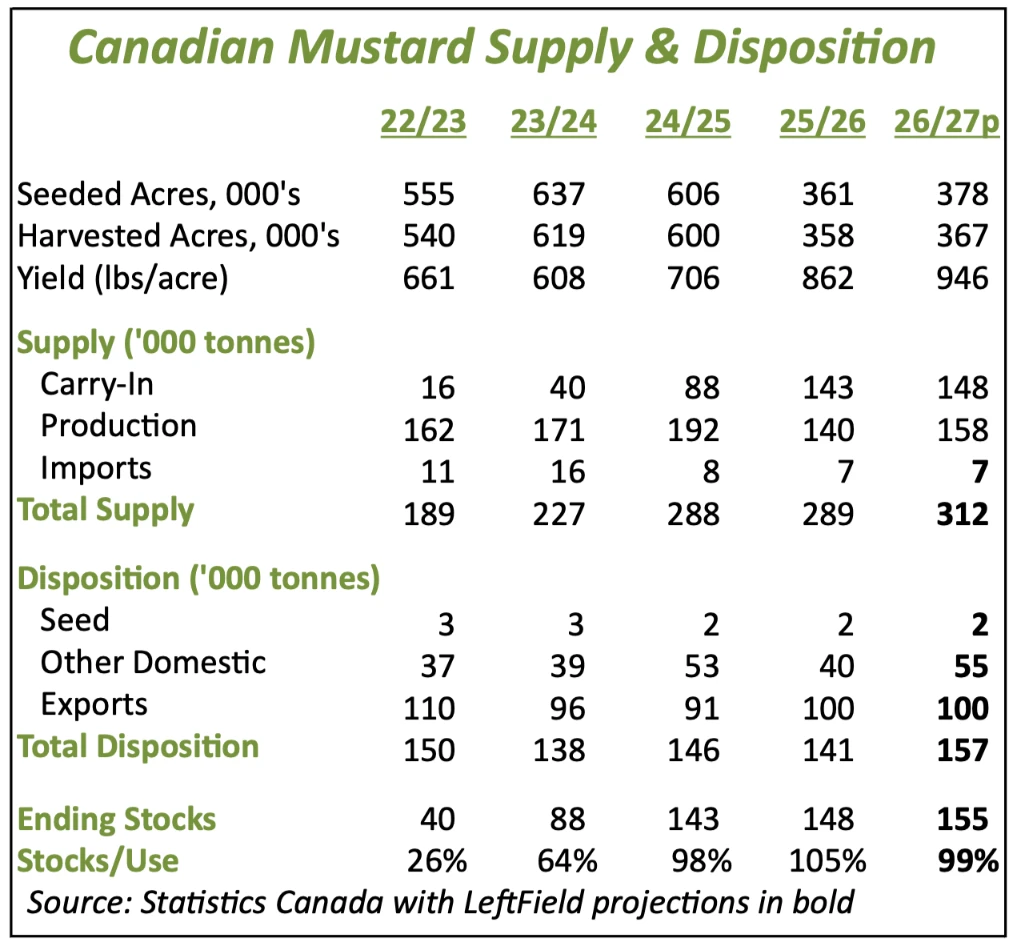
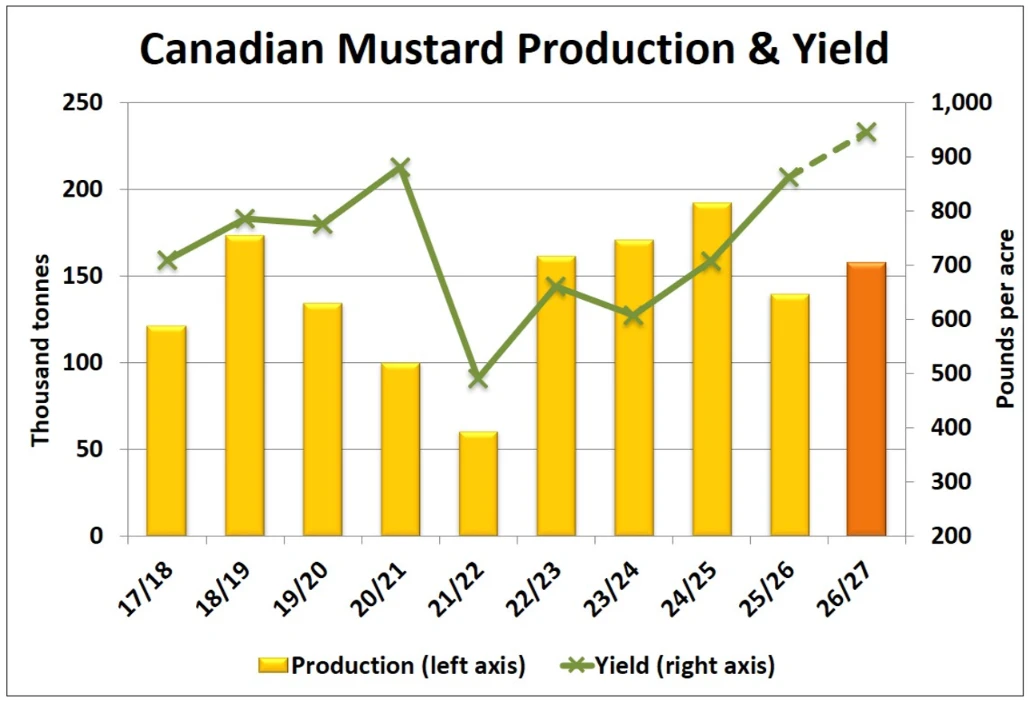
- カナダ統計局(StatsCan)が9月に発表したモデルに基づく作物生産量推計によると、2026年のマスタード生産量は15万8,000トンと予測され、前年より1万8,000トン(13%)増加する見込みです。プレーリー地域全体の平均単収は1エーカー当たり946ポンドと報告され、2016/17年度以来の最高水準となりました。
- 2026年の単収増加率を、StatsCanが6月に発表した品種別の作付面積に適用すると、イエローマスタードの生産量は約8万トンとなり、前年より5%減少する見込みです。一方、オリエンタルマスタードの生産量は3万5,000~4万トンで前年比42%増、ブラウンマスタードも3万5,000~4万トンで前年比26%増となる見通しです。
- 先週、サスカチュワン州農業省(Sask Ag)は、2026年のマスタード単収予測を従来の推計から約100ポンド/エーカー引き下げました。修正後の単収は1エーカー当たり1,024ポンドとなり、StatsCanが発表した同州の単収1,001ポンド/エーカーに非常に近い水準となっています。このため、当社ではStatsCanの単収推計を採用する方向で考えています。この水準は2016/17年度以来の最高値となります。なお、サスカチュワン州の主要なマスタード生産地域では、過去数年間にわたり乾燥や干ばつが繰り返し発生しており、これが平均単収を押し下げる要因となってきたことに留意する必要があります。
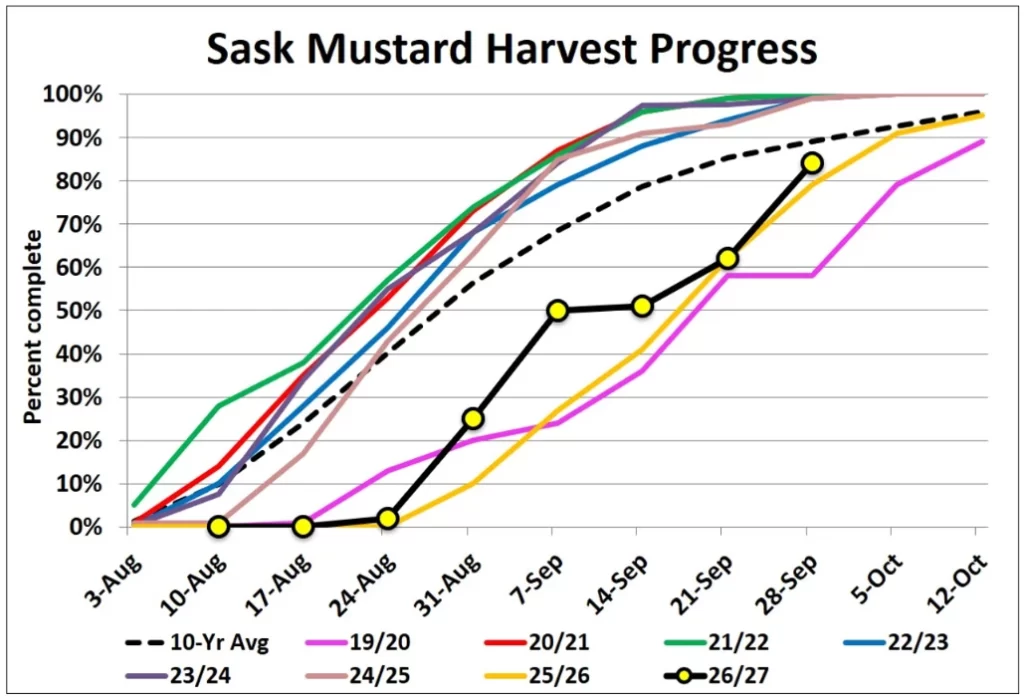
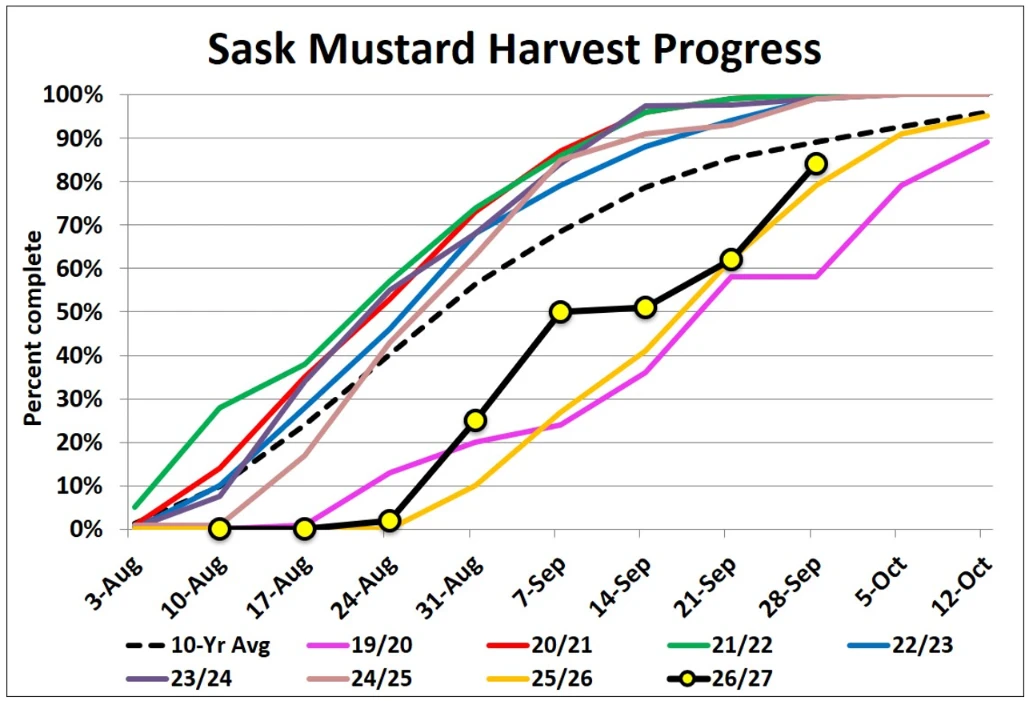
- サスカチュワン州のマスタード収穫作業は今週進展し、Sask Agによると、9月28日時点で収穫率は84%に達しました。これは過去10年間の平均収穫率89%をわずかに下回るものの、前年の遅い収穫ペースとほぼ同じ水準です。現時点では、2026年産マスタードの品質等級に関する推計は発表されていません。しかし、2019年と2025年の等級分布の平均を適用すると、収穫量の65%がカナダ1等級(1Can)に分類されると推定されます。これは過去10年間の平均72%を下回る水準です。また、15%がカナダ3等級(3Can)以下に分類されると見込まれ、過去10年間の平均8%を上回ります。このような品質構成となった場合、過去2年間から繰り越されている低品質マスタードの在庫問題がさらに深刻化する可能性があります。
- 欧州連合(EU)の7月のマスタード輸入量は5,900トンとなり、3月以来の最高水準を記録しましたが、過去の水準と比較すると依然として多いとはいえません。このうちカナダからの輸入量は2,500トンで、2025年9月以来の最高水準となりました。また、カナダ産マスタードの市場シェアは42%に達し、2024年8月以来の最高水準となりました。2026年のこれまでの累計輸入量は3万6,800トンで、前年同期の5万4,000トンを大きく下回り、2018年以来の最低水準となっています。EU域内のマスタード生産量に関する最新データはありませんが、需要のより多くの部分が域内生産によって満たされている可能性があると考えられます。
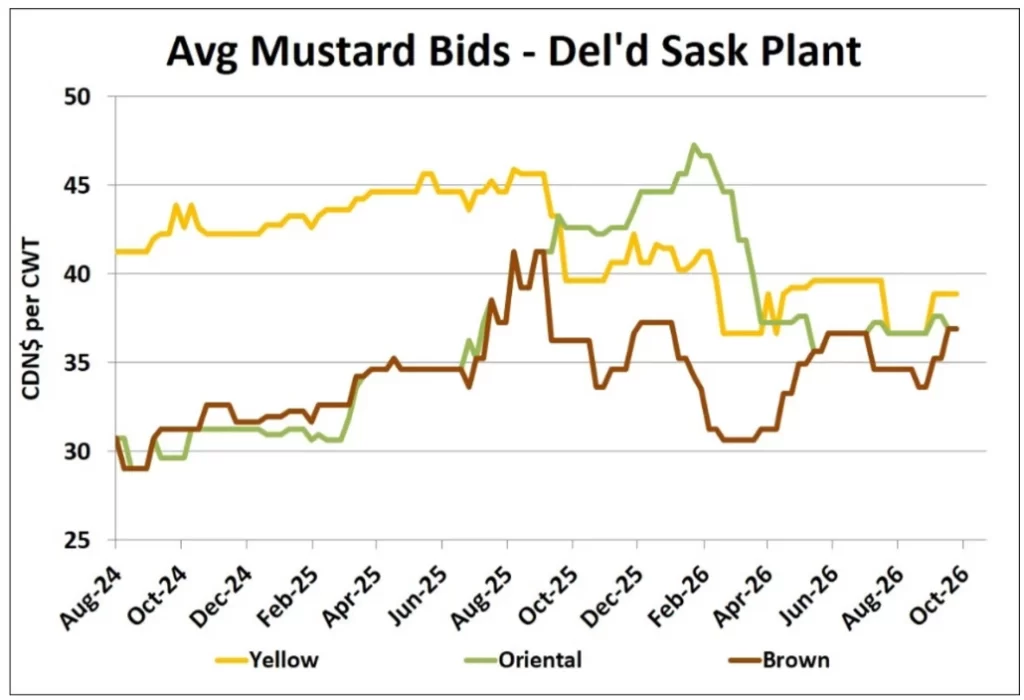
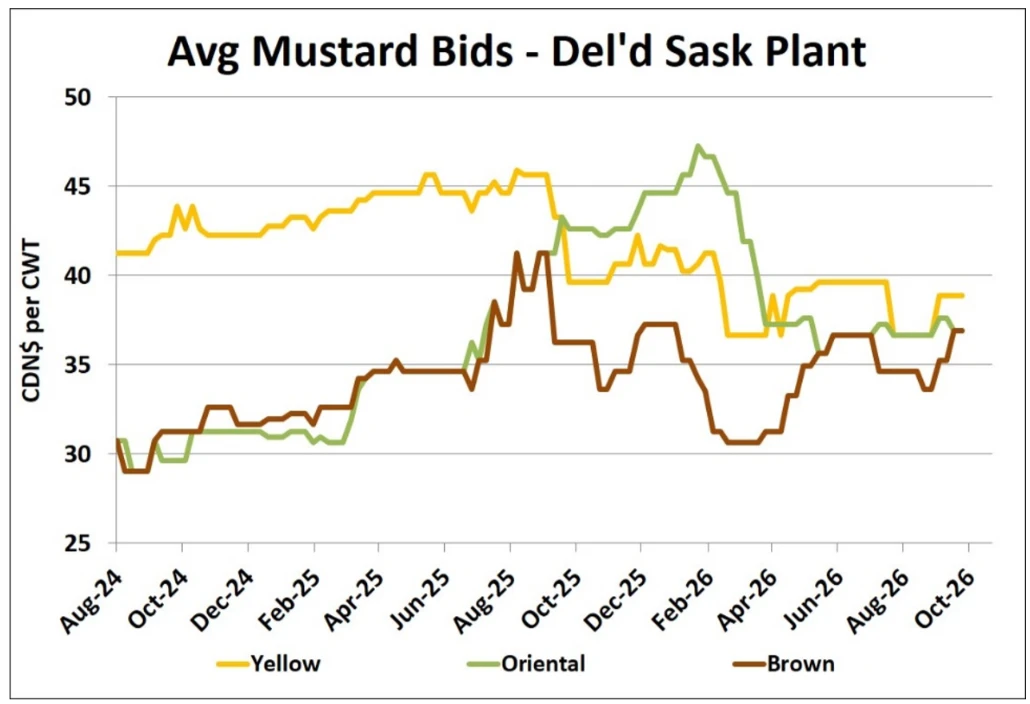
- すべてのマスタード品種の買付提示価格は、8月下旬の底値から徐々に上昇しています。特にブラウンマスタードの上昇幅が最も大きく、イエローマスタードの価格も上昇しています。季節的な価格回復は例年よりやや早く始まりました。これは、収穫の遅れや作業上の困難により、農家がマスタードの販売を控えていることが一因と考えられます。季節指数によると、マスタードの買付提示価格は通常、11月下旬から12月上旬にかけて上昇を続け、その後は横ばいで推移する傾向があります。
展望
マスタードの買付提示価格は堅調さを増しており、この時期に見られる通常の季節的な動きと一致しています。カナダの生産量が2年連続で比較的低い水準にとどまることは、マスタード価格を下支えする要因になると考えられます。特にイエローマスタードは、オリエンタルマスタードやブラウンマスタードと比較して、さらなる価格上昇の余地が大きいとみられます。一方、2026/27年度の見通しにおける最大の不確定要素は需要の規模であり、特に欧州と米国が必要とする輸入量について懸念があります。買付提示価格は季節的な要因によって今後もある程度の上昇が見込まれますが、輸入業者が購入量を大幅に増やさない場合、価格の上昇ペースは近いうちに鈍化する可能性があります。