Evolución del mercado
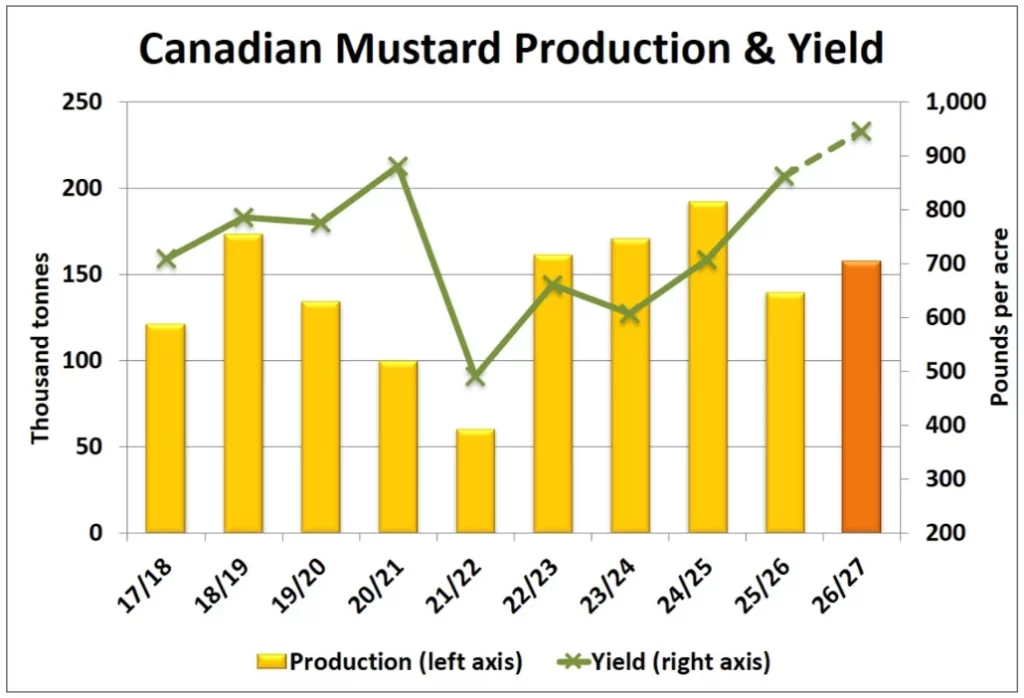
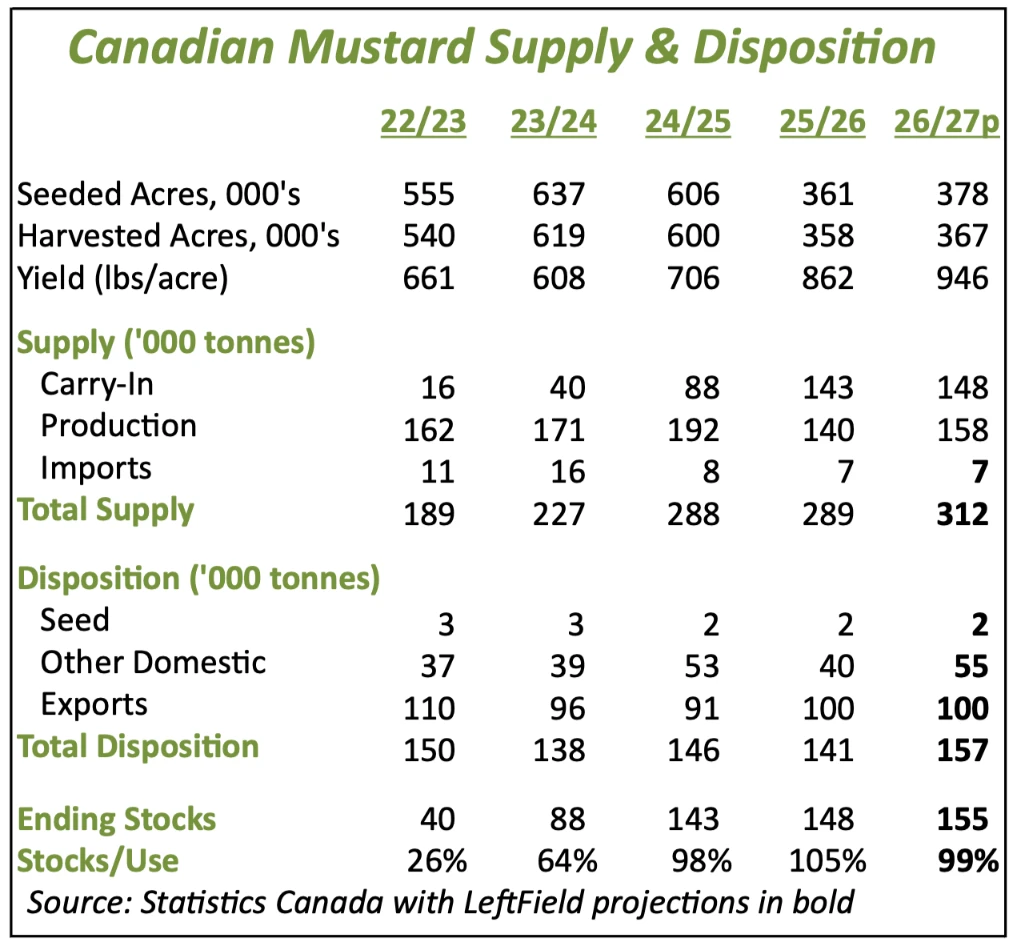
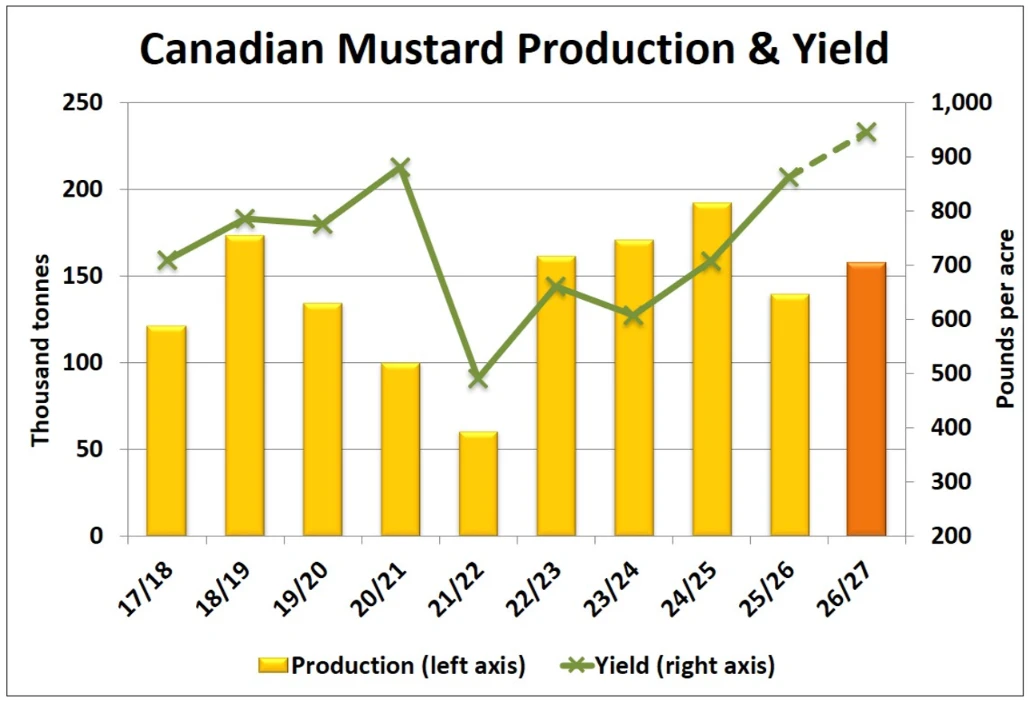
- En sus estimaciones de cultivos de septiembre, basadas en modelos estadísticos, Statistics Canada (StatsCan) situó la producción de mostaza de 2026 en 158.000 toneladas, un aumento de 18.000 toneladas (13 %) respecto al año pasado. El rendimiento promedio de las provincias de las Praderas se estimó en 946 libras por acre, el nivel más alto desde la campaña 2016/17.
- Si aplicamos el incremento porcentual del rendimiento de 2026 a las superficies sembradas estimadas por StatsCan en junio para cada variedad, la producción de mostaza amarilla alcanzaría las 80.000 toneladas, un 5 % menos que el año pasado. Por su parte, la producción de mostaza oriental se situaría entre 35.000 y 40.000 toneladas, un 42 % más que el año anterior, mientras que la producción de mostaza marrón también alcanzaría entre 35.000 y 40.000 toneladas, un aumento del 26 % interanual.
- La semana pasada, el Ministerio de Agricultura de Saskatchewan (Sask Ag) redujo en aproximadamente 100 libras por acre su estimación anterior del rendimiento de mostaza para 2026. La nueva estimación, de 1.024 libras por acre, se aproxima mucho al rendimiento provincial de 1.001 libras por acre calculado por StatsCan. Por ello, nos inclinamos por adoptar la estimación de StatsCan, que representaría el rendimiento más alto desde la campaña 2016/17. Cabe recordar que las principales zonas productoras de mostaza de Saskatchewan han experimentado varios años consecutivos de condiciones secas y sequías, lo que ha reducido el rendimiento promedio.
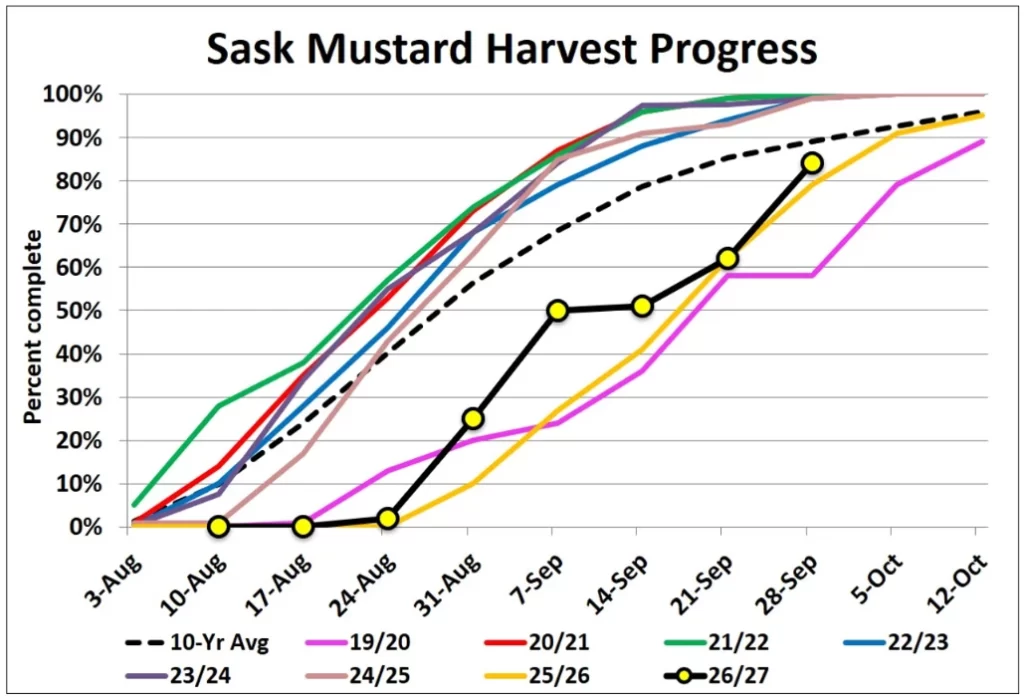
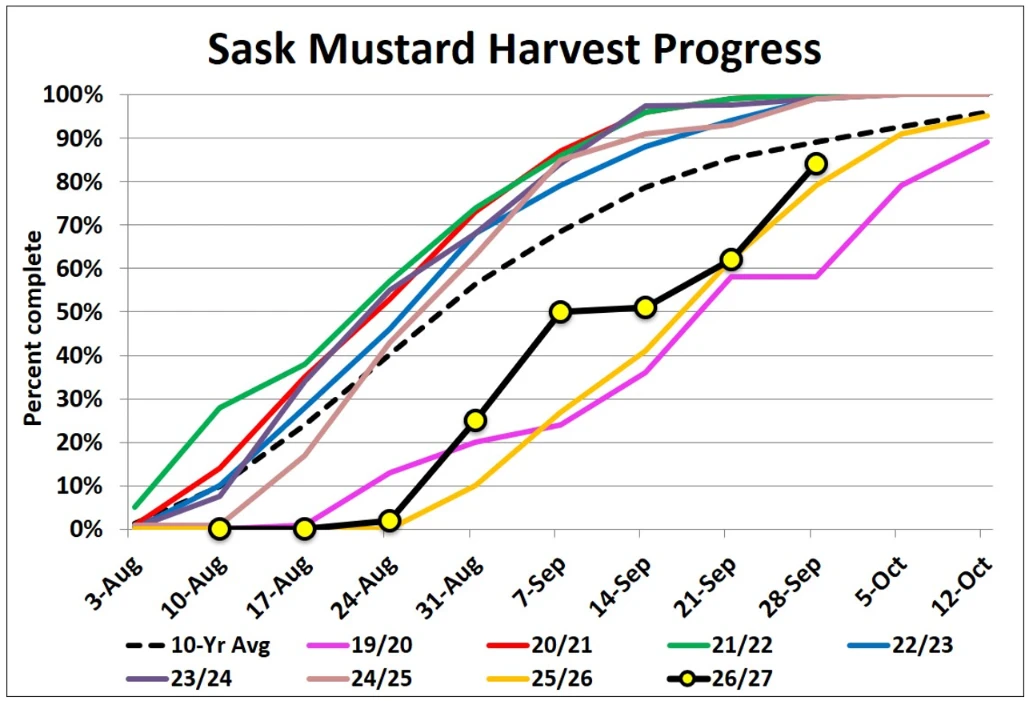
- La cosecha de mostaza en Saskatchewan avanzó esta semana. Según Sask Ag, al 28 de septiembre se había completado el 84 % de la cosecha. Esta cifra se sitúa ligeramente por debajo del promedio de los últimos diez años, del 89 %, y está en línea con el ritmo lento observado el año pasado. Hasta el momento, no hemos visto estimaciones sobre la clasificación de calidad de la cosecha de 2026. Sin embargo, si tomamos como referencia el promedio de las clasificaciones de 2019 y 2025, el 65 % de la cosecha correspondería a la categoría 1Can (frente a un promedio del 72 % en los últimos diez años), mientras que el 15 % se clasificaría como 3Can o inferior (frente a un promedio del 8 %). Esto agravaría el problema de las existencias de mostaza de baja calidad acumuladas durante los dos últimos años.
- Las importaciones de mostaza de la Unión Europea alcanzaron las 5.900 toneladas en julio, el volumen más alto desde marzo, aunque todavía relativamente bajo en términos históricos. Canadá aportó 2.500 toneladas de ese total, la mayor cantidad desde septiembre de 2025, y su cuota de mercado alcanzó el 42 %, el nivel más alto desde agosto de 2024. Las importaciones acumuladas en lo que va de 2026 ascienden a 36.800 toneladas, muy por debajo de las 54.000 toneladas registradas durante el mismo período del año pasado y el nivel más bajo desde 2018. No disponemos de datos recientes sobre la producción de mostaza en la Unión Europea, pero sospechamos que una mayor proporción de la demanda está siendo cubierta por la producción interna.
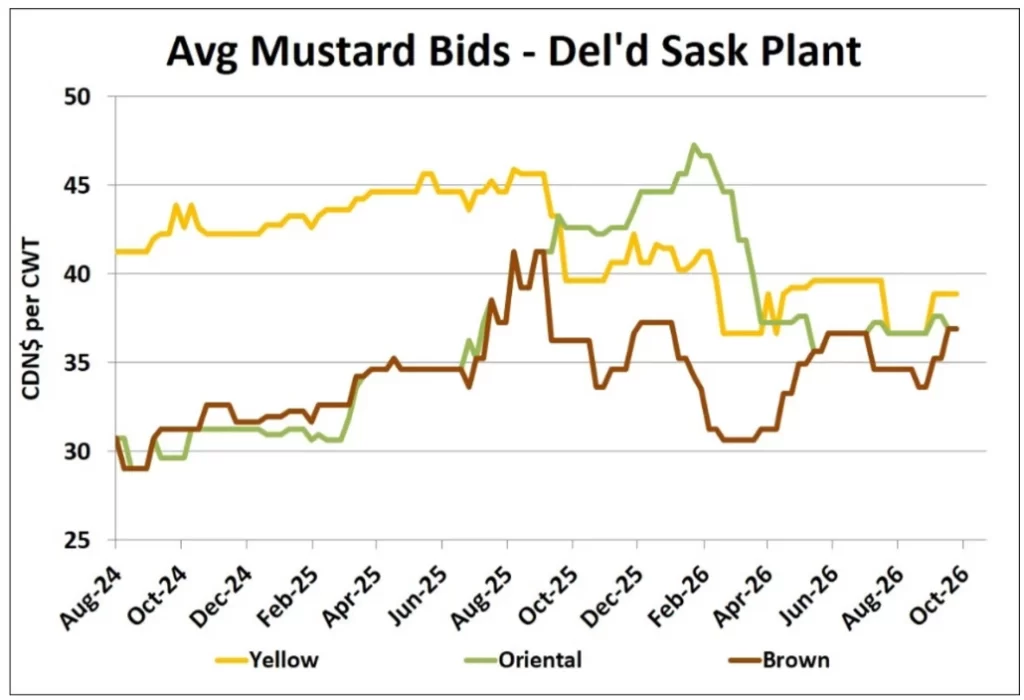
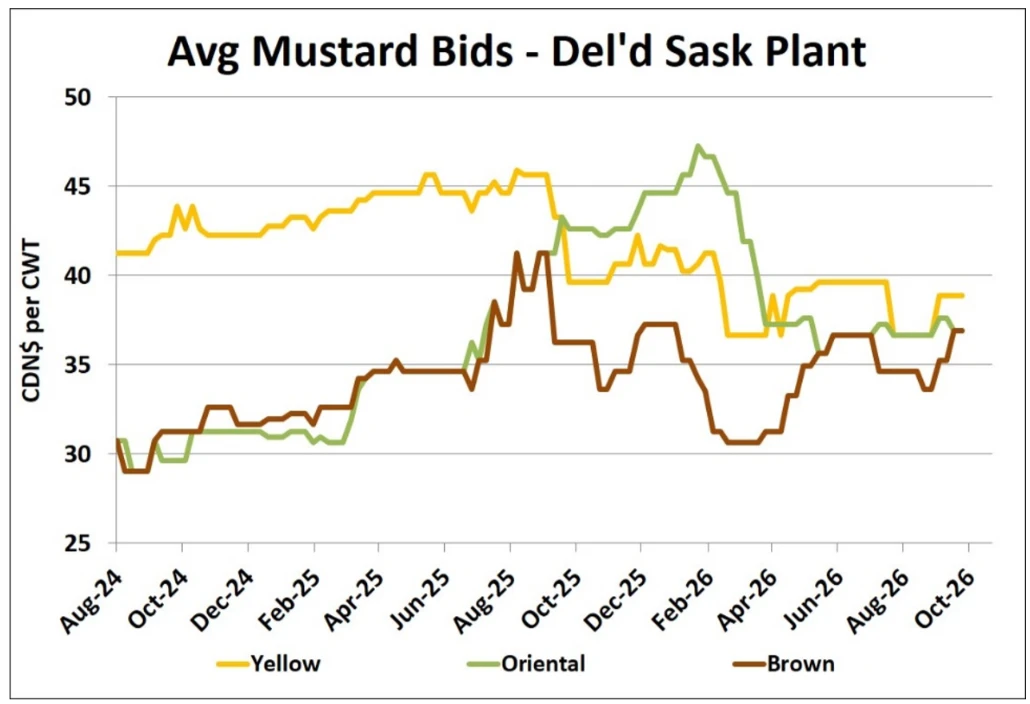
- Los precios ofertados por los compradores para todas las variedades de mostaza han ido recuperándose desde los mínimos registrados a finales de agosto. La mostaza marrón ha experimentado los mayores incrementos, mientras que la mostaza amarilla también ha registrado subidas. La recuperación estacional comenzó a manifestarse un poco antes de lo habitual, posiblemente porque los retrasos y las dificultades durante la cosecha llevaron a los agricultores a posponer sus ventas de mostaza. El índice estacional muestra que los precios ofertados por la mostaza tienden a seguir aumentando hasta finales de noviembre o principios de diciembre, antes de entrar en una fase de estabilidad.
Perspectiva:
Los precios ofertados por la mostaza están fortaleciéndose, en consonancia con la tendencia estacional habitual para esta época del año. Un segundo año consecutivo de producción moderada en Canadá debería contribuir a sostener los precios de la mostaza, con un mayor potencial alcista para la variedad amarilla que para la oriental o la marrón. La principal incógnita en las perspectivas para la campaña 2026/27 es el volumen de la demanda, especialmente debido a la incertidumbre sobre las cantidades que necesitarán Europa y Estados Unidos. Aunque es probable que los precios ofertados sigan mostrando cierta fortaleza estacional, las subidas podrían comenzar a moderarse pronto si los importadores no incrementan sus compras.