市場動向
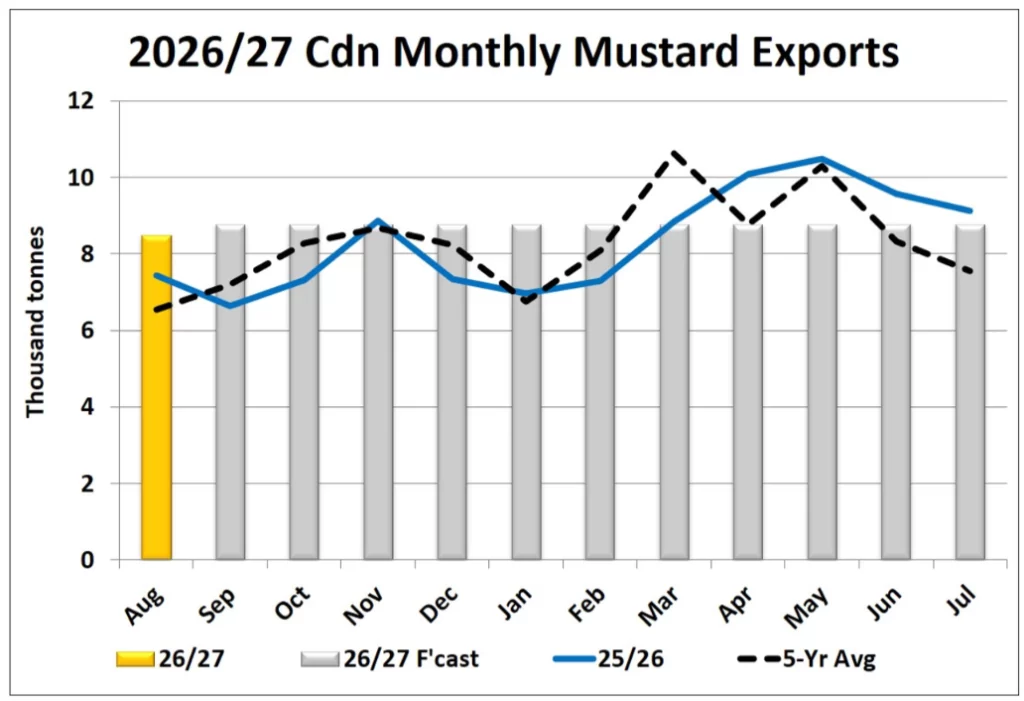
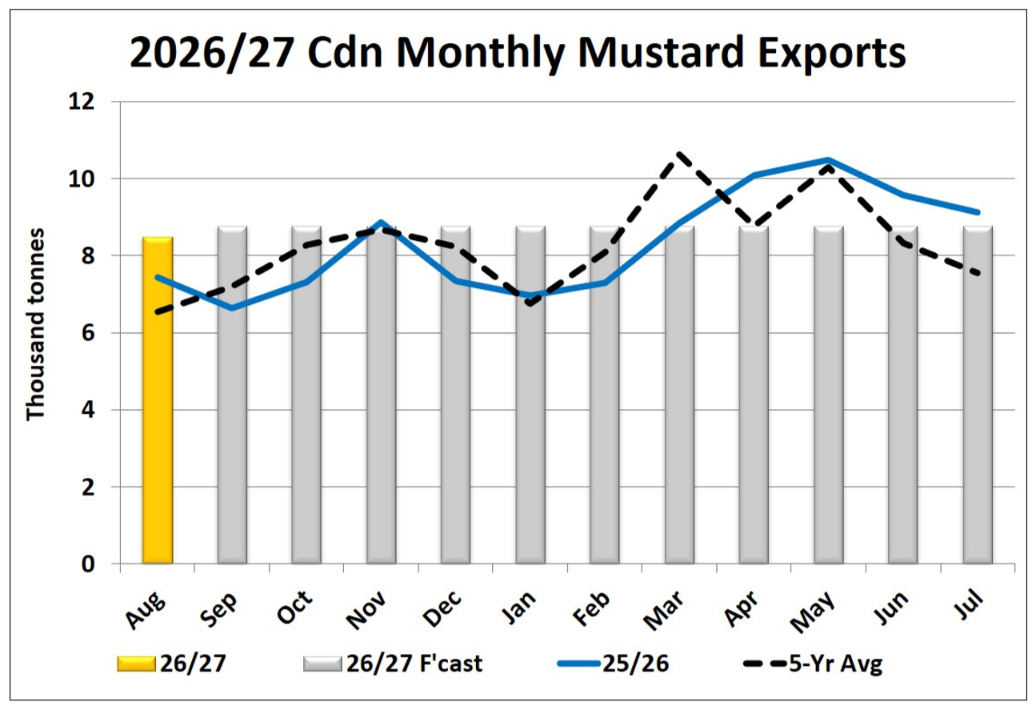
- 8月のカナダ産マスタードの輸出量は8,500トンと、決して大きな数量ではありませんでしたが、2015/16年度以来、販売年度として最も好調な滑り出しとなりました。例年どおり、最大の輸出先は米国で、輸出量は4,600トンでした。一方、その他の国への輸出量はいずれも1,000トンを下回りました。
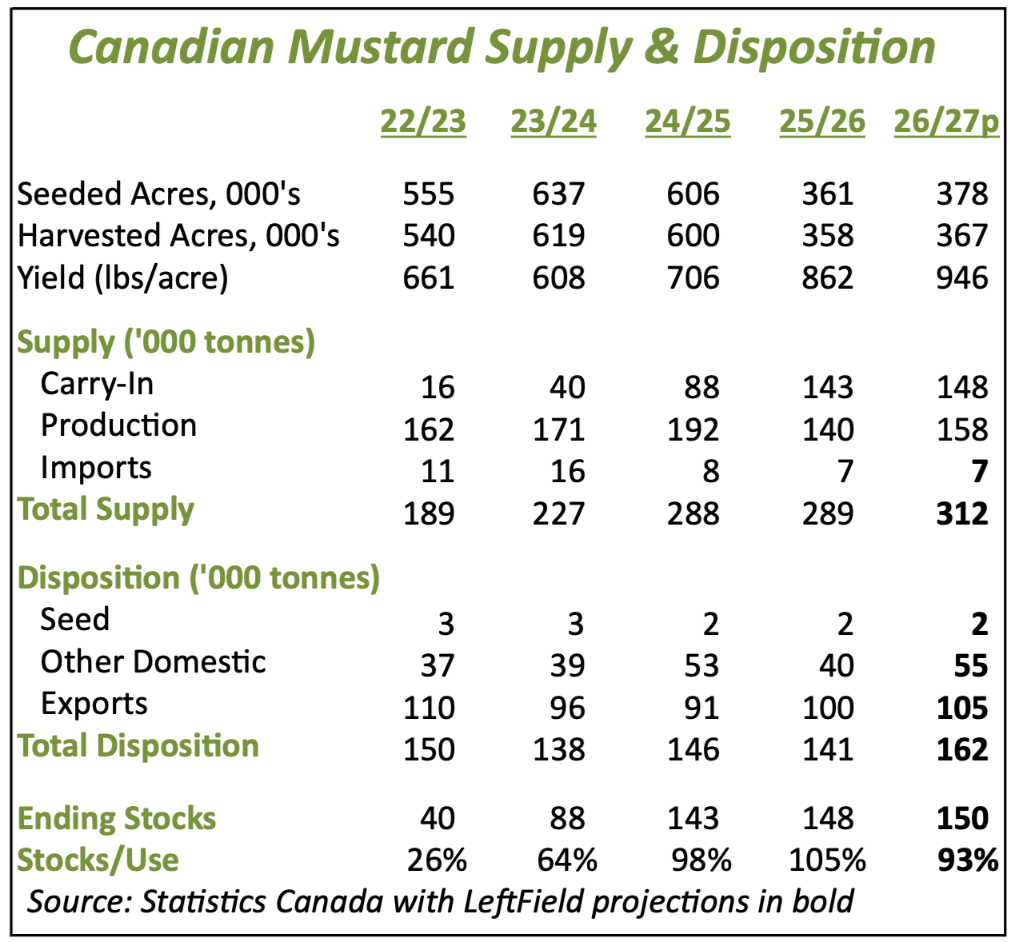
- 先週発表された作況報告で、サスカチュワン州農業省(Sask Ag)はマスタードの単収予測を前週の1エーカー当たり1,039ポンドから1,080ポンドへとわずかに引き上げました。これにより、カナダ統計局(StatsCan)が発表した同州の単収予測である1エーカー当たり1,001ポンドとの差がさらに広がりましたが、ここ数年で最高水準の単収となる見通しが裏付けられた形です。ただし、マスタードの単収は長年にわたり低迷していたため、2026年の実績が例外的に高く見えている点には注意が必要です。2017/18年度以前は、1エーカー当たり900~1,000ポンド程度の単収が一般的でした。
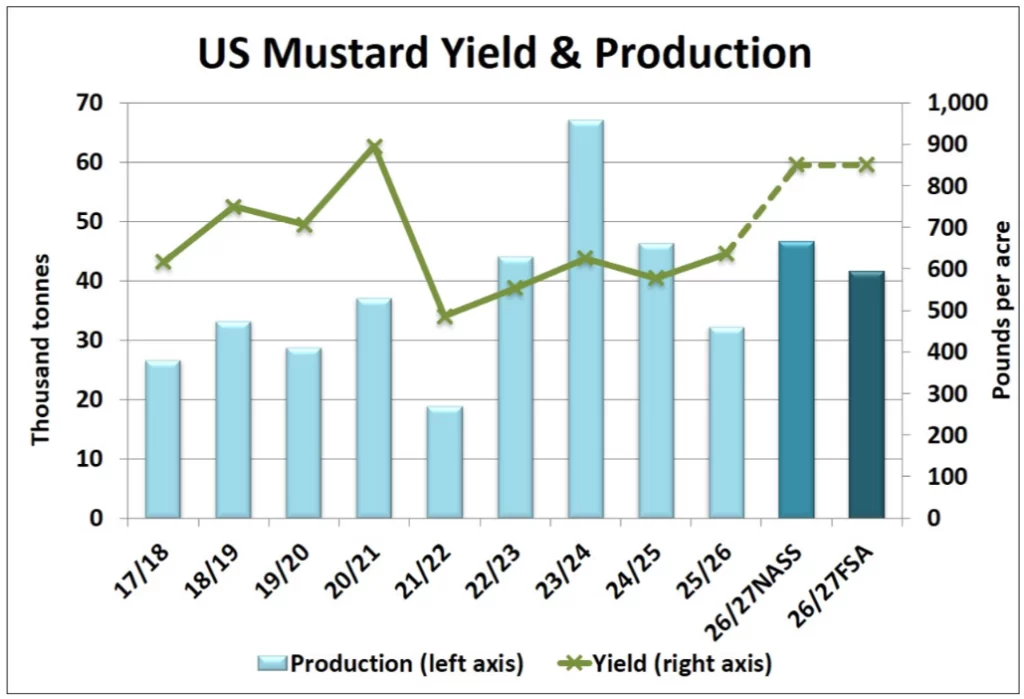
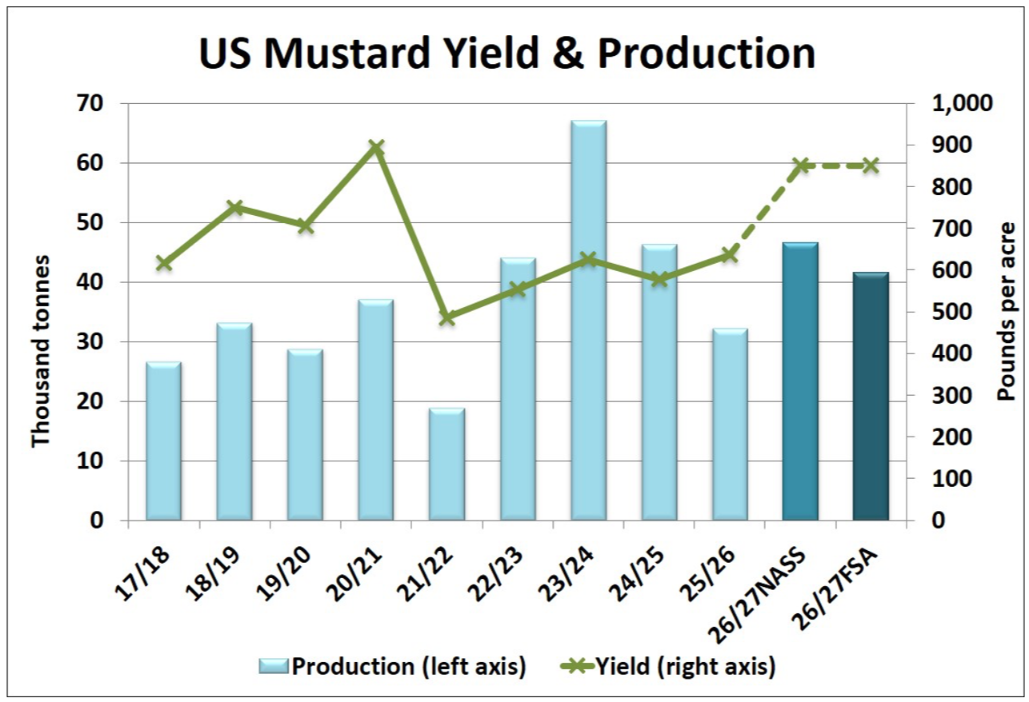
- 米国農務省(USDA)による2026年の米国産マスタード生産量の推計は、1月まで発表されないと予想されます。しかし、現地からの報告やモンタナ州における他の作物の生育状況を踏まえると、生産量が大きく回復する可能性が高いと考えられます。サスカチュワン州と同様、米国でも近年マスタードの単収が低迷していましたが、過去には一般的だった1エーカー当たり800~900ポンドの単収が2026年に実現することは十分に現実的です。USDAが6月に公表した作付面積は前年をわずかに上回った一方、農業サービス庁(FSA)のデータでは小幅な減少が示されました。単収を1エーカー当たり850ポンドと仮定すると、2026/27年度の生産量は約42,000~47,000トンとなり、2025/26年度の32,300トンを上回る見込みです。これにより、米国の輸入需要がある程度減少する可能性があります。
- 欧州によるカナダ産マスタードの輸入は過去3か月間で回復しており、8月にはさらに2,300トンが輸入されました。一方、他の主要供給国からの輸入量は8月も引き続き低水準にとどまり、カザフスタンからの輸入量は1,100トンでした。こうした供給元の変化により、過去2か月間におけるカナダ産の市場シェアは50%弱まで上昇しています。ただし、EU全体のマスタード輸入量は歴史的な低水準にあり、2026年1~8月の輸入量は42,700トンと、2025年同期を20,000トン下回っています。その結果、カナダ産の市場シェアは拡大しているものの、EUによるカナダ産マスタードの輸入量は依然として前年同期の水準を下回っています。
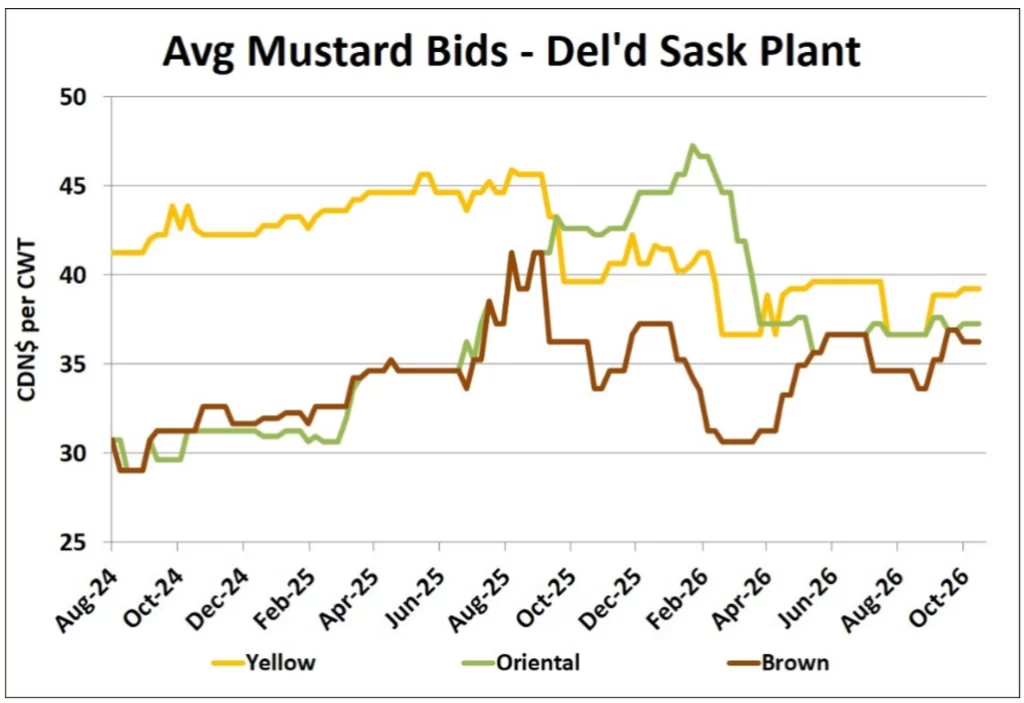
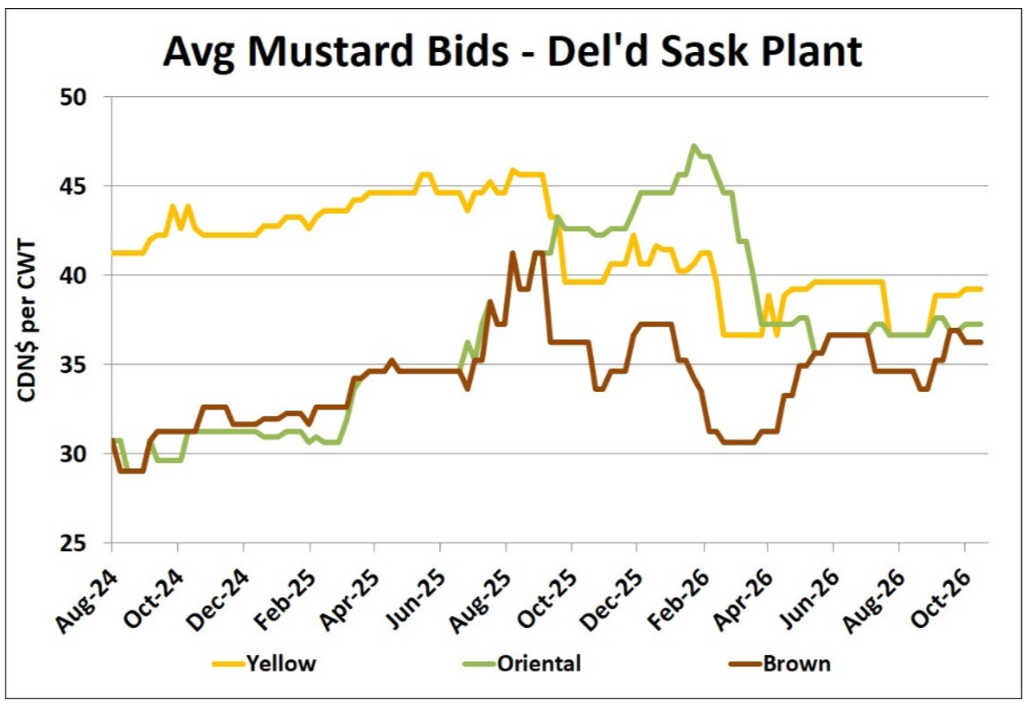
- 収穫の遅れや品質面での問題があったにもかかわらず、2026年のマスタードの良好な単収を背景に、ここ数週間の買付提示価格は横ばいで推移しています。価格の動きが乏しいことは市場取引が落ち着いていることを示唆していますが、3種類すべてのマスタードの平均公表買付価格は、2025/26年度末に見られた水準を上回っている点は注目に値します。価格の安定は、生産者が慎重に販売を進めていることと関係している可能性があります。一方、収穫後の初期的な価格回復に続く上昇が見られないことは、輸出需要が比較的低調であることも示唆しています。
展望
マスタードの買付提示価格は、通常、秋の数か月間を通じて上昇し、11月下旬まで上昇傾向が続くという季節的な特徴があります。しかし、今年は例年より早い段階で価格上昇が停滞しているように見えます。これは、良好な単収と十分な供給量を反映した動きである可能性があります。今年の収穫物の品質については依然として不透明な部分があるものの、買い手側に急いで購入する様子は見られず、輸出需要に対する懸念が高まっています。マスタード市場がすでに価格のピークに達したと判断するには時期尚早ですが、仮に価格が再び上昇に転じたとしても、上昇余地は限定的と考えられます。