市場動向
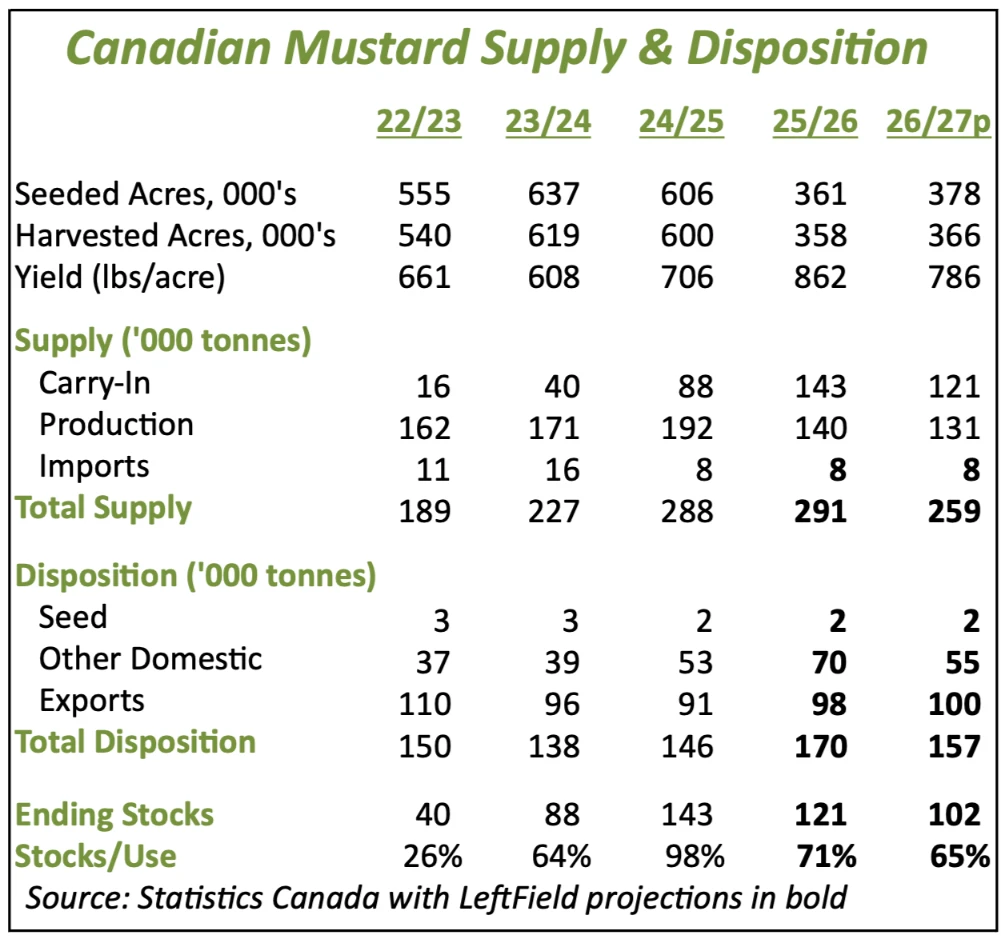
- Ag Canada は、地域ごとの最新の収量見通しを確認できるオンラインツールを提供しています。8月10日時点の評価では、マスタードの収量見込みには大きな幅があり、最低で1エーカー当たり627ポンド、最高で940ポンドとなっています。主要なマスタード生産地域では、5年平均と比べて25%下回る地域から5%上回る地域まで差が見られました。このツールの精度を判断するにはまだ早いものの、単純平均ではおよそ5%上回る結果となっており、これは当社の最近の収量予測とほぼ一致しています。このまま推移すれば、2026年の生産量は前年をわずかに下回る一方で、品種ごとの差は大きくなる可能性があります。
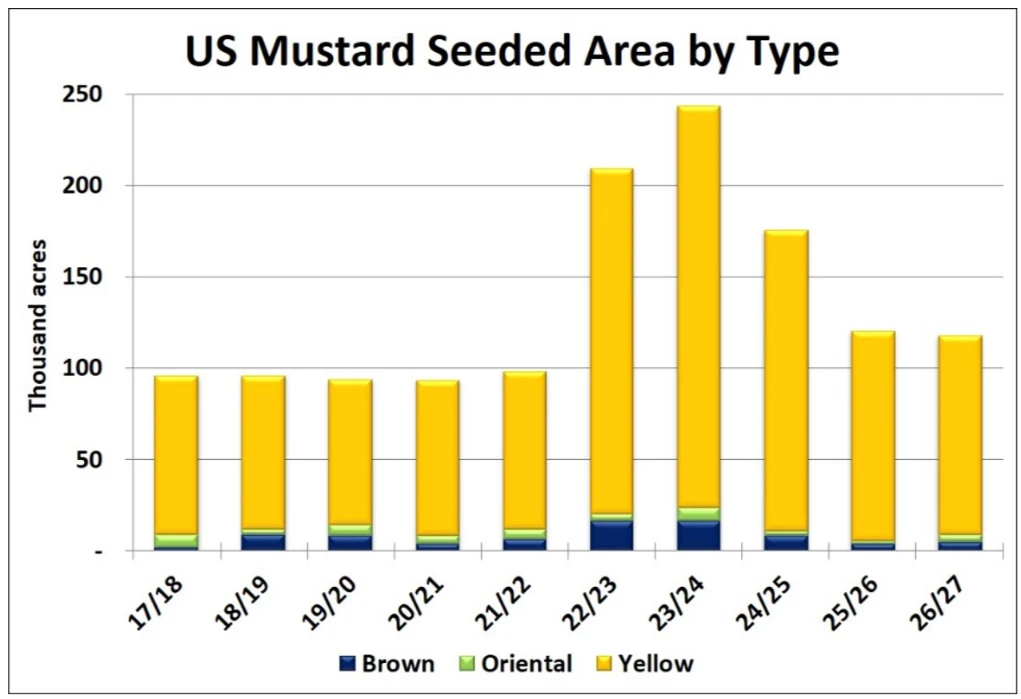
- Farm Service Agency(FSA)の最初の作付面積報告によると、2026年の米国におけるマスタード作付面積は117,700エーカーで、前年から2%減少しました。今後の報告で若干追加される可能性はありますが、6月にNASSが発表した131,500エーカーという予測も下回っています。
- FSAの内訳では、ブラウンマスタードおよびオリエンタルマスタードの作付面積は増加しましたが、米国全体に占める割合はごく小さいままです。一方、イエローマスタードの作付面積は109,000エーカーで、前年より5%減少しました。カナダでもイエローマスタードの作付面積が減少していることを合わせて考えると、2026/27年度の北米におけるイエローマスタードの供給はやや引き締まる可能性があります。
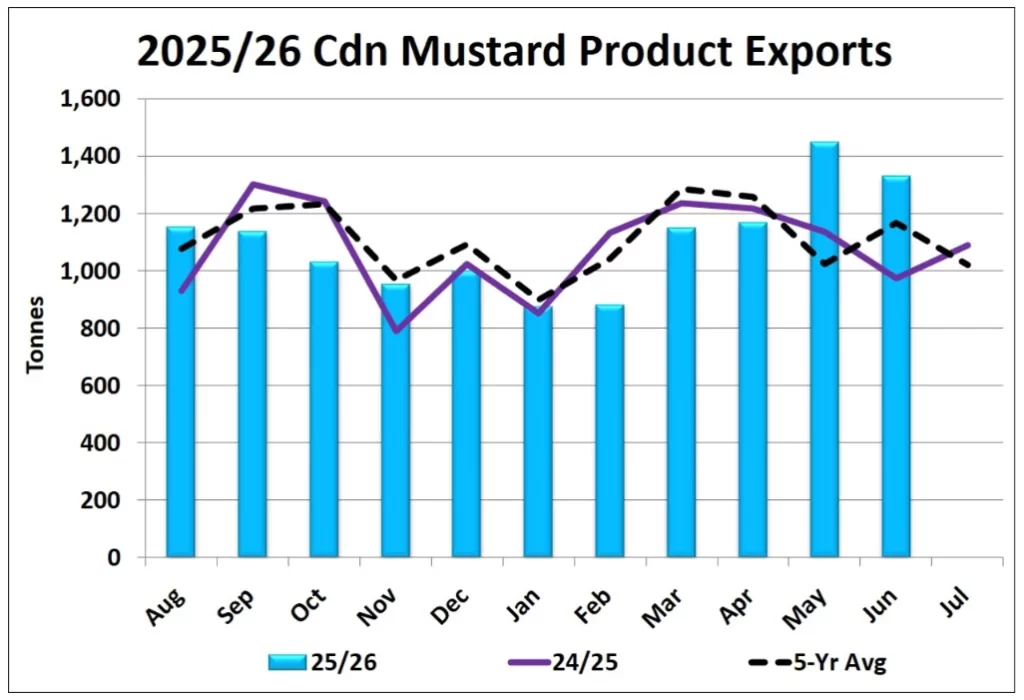
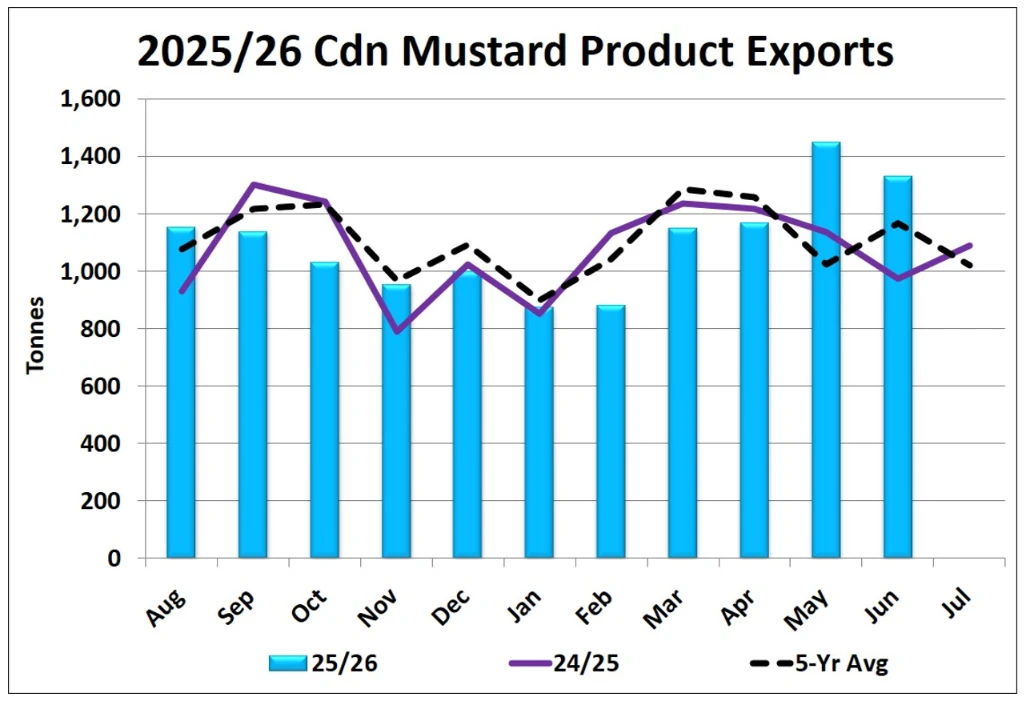
- カナダのマスタード製品(粉、ミール、調製品)の輸出はここ数か月で増加しており、5月と6月には平均を大きく上回りました。6月の総輸出量は1,332トンで、その約半分を米国向けが占めています。この後半の伸びにより年度累計も押し上げられており、2025/26年度は残り1か月分の報告を残した時点で12,200トンに達し、2022/23年度以来の高水準となっています。前年同期比での増加は、主に米国以外の地域向け輸出によって支えられています。米国は依然として最大の輸出先ですが、長期的には数量が減少傾向にあります。
- 欧州市場におけるカナダ産マスタードのシェアは6月に39%まで上昇しましたが、EU全体の輸入量は4,800トンと歴史的に低い水準にとどまりました。これにより、2025/26年度のEU累計輸入量は77,600トンとなり、前年の81,800トンをわずかに下回り、2014/15年度以降で最も少ない水準となっています。黒海地域からの出荷をめぐる不確実性や、その他の輸送手段にかかるコスト上昇を踏まえると、今後数か月で一部の需要がカナダに移る可能性がありますが、価格競争力を維持することが引き続き重要です。
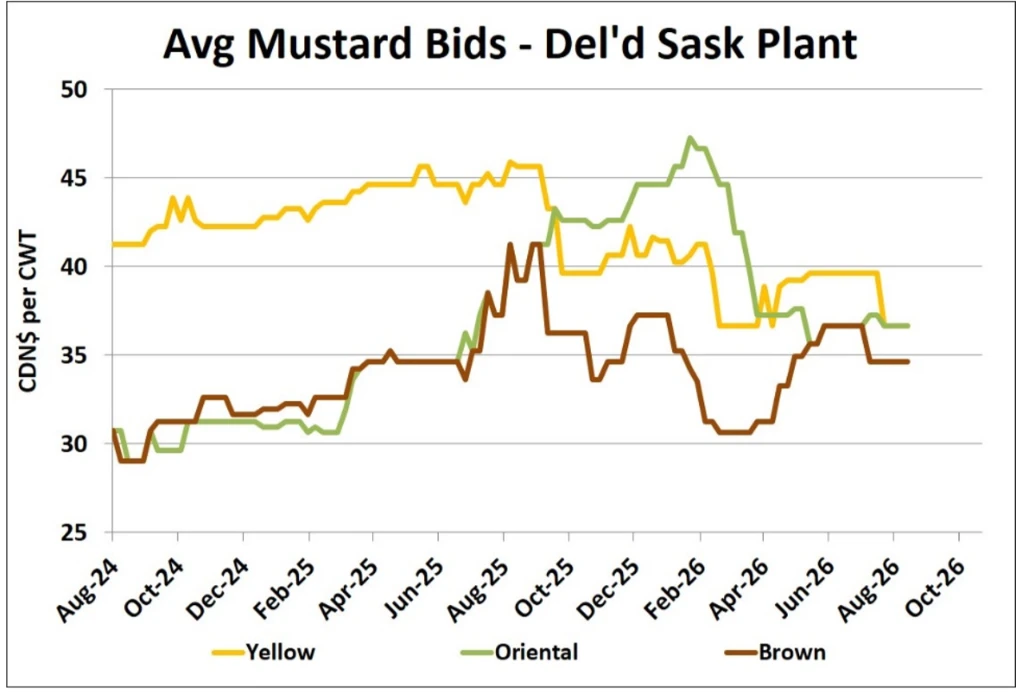
- カナダ西部では、すべてのマスタード品種で入札価格が引き続き下落していますが、これはこの時期としては通常の季節的な動きです。一般的に季節的な安値は9月中旬頃に形成されるため、今後数週間で回復が始まる可能性があります。現在の弱含みは、今年の収量に対して買い手が過度な懸念を抱いていないことを示しているとも考えられます。ただし、品種ごとの作付面積の変化は、それぞれの供給水準に影響を与える可能性があります。
展望
マスタードの収穫開始が近づく中、通常の季節的な価格パターンが続いており、現時点では収量への懸念を反映するような価格シグナルは見られません。次の季節的な動きとしては、収穫後の価格回復が見込まれますが、その反応は品種によって異なる可能性があります。StatsCanの作付面積内訳が実態に近い場合、イエローマスタードの供給は他の2品種よりも引き締まる可能性があり、イエローの価格にはより大きな上昇余地があると考えられます。米国の収穫量が小さくなれば、2026/27年度のイエローマスタードにとってさらに支援材料となるでしょう。